Otthon, tervvel.
Lakáshitel, állami támogatás és biztosítás egy kézben, Budapesten. Nem terméket adunk el: tervet készítünk, az első beszélgetéstől a kulcsátadásig - és utána is.
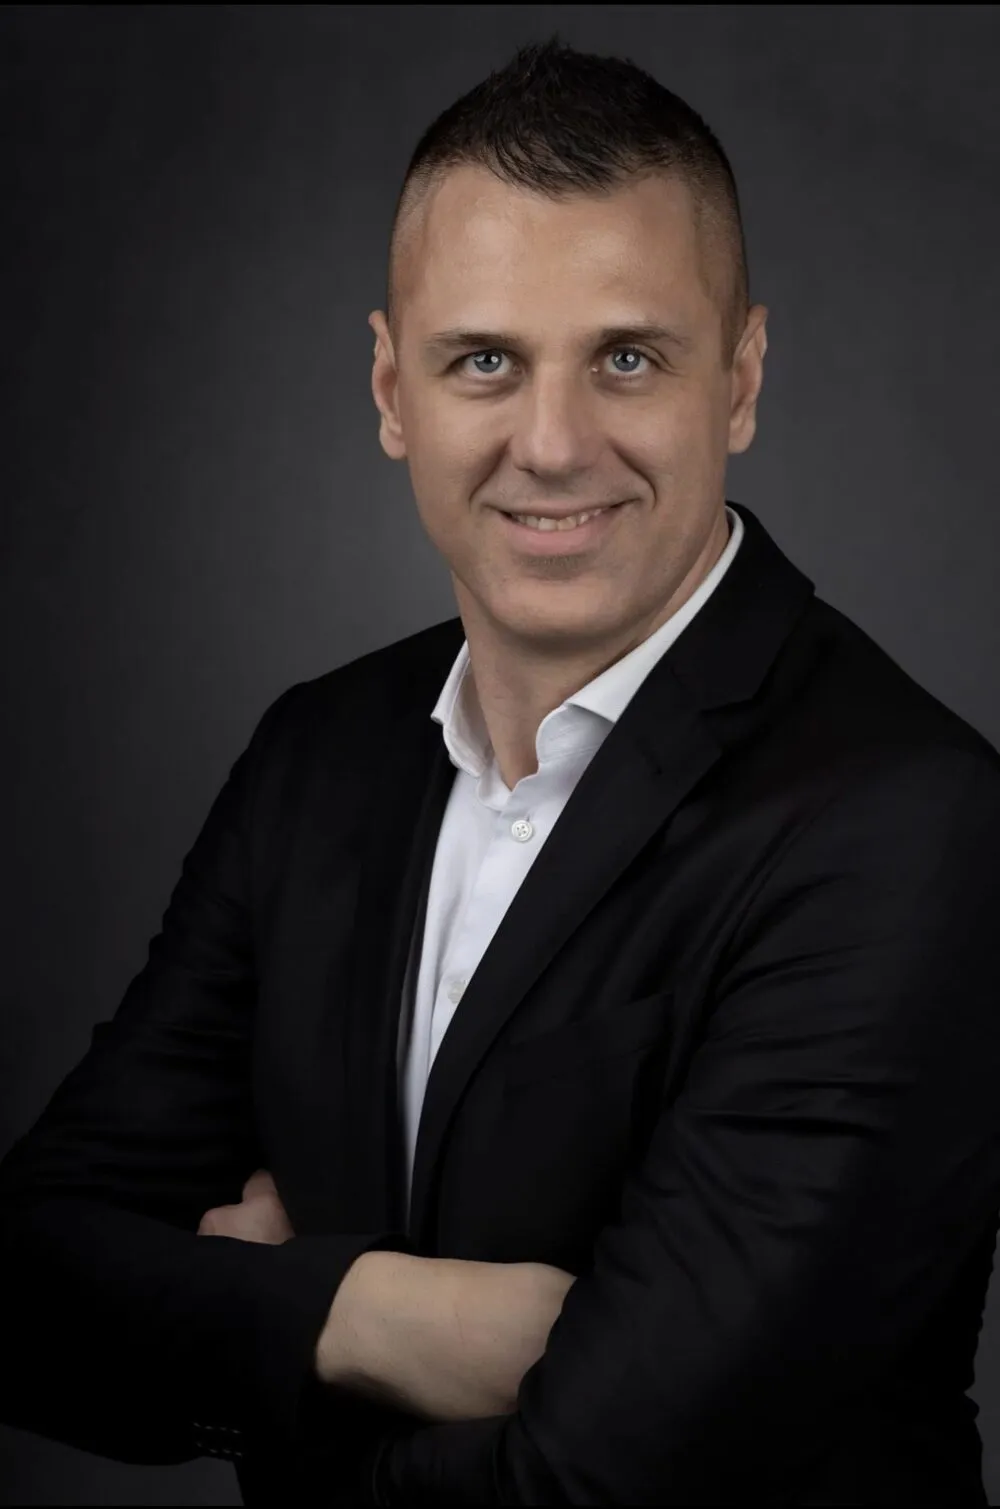
Tervezésben és stratégiában hiszek, nem termékekben.
Dr. Czina József
Dr. Czina József - pénzügyi tanácsadó
Mielőtt bármilyen terméket ajánlanék, megnézzük a teljes képet: az ingatlant, a jövedelmet és a rendelkezésre álló önerőt.
Ebből készül a terv. Legalább 10 évre fix kamatot javaslok, hogy a törlesztő ne lepje meg a családot. Megnézzük, mikor éri meg később kiváltani a hitelt, hogyan dolgozhat a megtakarítás az előtörlesztésért, és milyen biztosítás védi a családot, ha valami közbejön.
A háttérben a csapatom dolgozik: az ügyintézést, a bankokkal való egyeztetést és a dokumentumokat ők viszik, hogy Önnek ne kelljen.
Miben segítünk?
Lakásvásárlási hitel
Első otthon, nagyobb lakás vagy családi ház: összevetjük a bankok ajánlatait, és a legjobbat választjuk az Ön helyzetére.
Állami támogatások
CSOK Plusz, Babaváró, Otthon Start, falusi CSOK: megnézzük, mire jogosult, és hogyan kombinálható a hitellel.
Hitelkiváltás
Ha a meglévő hitele drága vagy lejár a kamatperiódus, kiszámoljuk, mennyit spórolhat egy kiváltással.
Biztosítás és megtakarítás
Élet- és lakásbiztosítás, nyugdíjcélú megtakarítás: hogy a hitel mellett a család is biztonságban legyen.
Így dolgozunk
- 1
Ingyenes első beszélgetés
Telefonon vagy személyesen: mit szeretne, és mi a mostani helyzet.
- 2
Pénzügyi helyzetkép
Jövedelem, önerő, meglévő hitelek. Ebből látszik, mekkora hitel fér bele biztonságosan.
- 3
Ajánlatok összevetése
Több bank ajánlatát vetjük össze, a teljes költséggel együtt, nem csak a kamattal.
- 4
Igénylés, dokumentumok
A papírmunkát és a bankkal való egyeztetést mi intézzük. Ön mindig látja, hol tart az ügy.
- 5
Szerződés és utána
A kulcsátadás után sem tűnünk el: figyeljük a kamatperiódust és a kiváltási lehetőségeket.
Budapesten otthon vagyunk
Pesti bérház, budai családi ház vagy újépítésű lakás: mindegyiknél más a buktató. Ismerjük a kerületeket, az értékbecslők szempontjait és azt, mire figyelnek a bankok egy régi épületnél.
Így már a lakásnézés előtt tudja, mekkora hitelre számíthat, és mire érdemes figyelni az adásvételi szerződésben.
Mennyi lenne a havi törlesztő?
Húzza el a csúszkákat, és nézze meg, hogyan változik a havi részlet a hitelösszeggel, a futamidővel és a kamattal.
A kalkulátor tájékoztató jellegű, annuitásos törlesztéssel számol, díjak és biztosítás nélkül. Nem minősül ajánlatnak. A pontos ajánlatot a bankok adják, a jövedelme és az ingatlan alapján.
Akiknek már segítettünk
Első lakásnál mindent elmagyarázott, a bankkal ő tartotta a kapcsolatot. Két hónap alatt beköltöztünk.
Anna és PéterElső otthon, XIII. kerület (minta) A régi hitelünket kiváltottuk, a havi törlesztő azóta érezhetően kevesebb. Kár, hogy nem kerestük meg előbb.
Kovács családHitelkiváltás, Budaörs (minta) A CSOK Plusz és a hitel összehangolása nélküle nem ment volna. Minden papírnál tudtuk, mi a következő lépés.
EszterCSOK Plusz, újépítésű lakás (minta)
Gyakori kérdések
Mennyi hitelt kaphatok?
A jövedelmétől, a meglévő tartozásaitól és az ingatlan értékétől függ. A jövedelemarányos törlesztési szabály miatt a nettó jövedelemnek csak egy része mehet törlesztésre. Az első beszélgetésen pontosan kiszámoljuk.
Mennyi önerő kell?
Általában a vételár legalább 20%-a, de állami támogatással ez kevesebb is lehet. Megnézzük, mire jogosult.
Miért javasol hosszú fix kamatot?
Mert így a törlesztő évekig kiszámítható marad, akármi történik a kamatokkal. Legalább 10 év fix kamatot javaslunk.
Milyen dokumentumok kellenek?
Személyes iratok, jövedelemigazolás, bankszámlakivonatok és az ingatlan papírjai. Pontos listát adunk, és segítünk beszerezni.
Mennyibe kerül a tanácsadás?
Az első beszélgetés díjmentes. [A díjazás részletei]
Beszéljünk a terveiről
Írja meg röviden, mit tervez. Egy munkanapon belül visszahívjuk.